Le paiement de la taxe foncière d’un bien immobilier ne permet pas, à lui seul, d’en revendiquer la propriété. Un arrêt de la Cour de cassation rendu en 2014 a toutefois validé l’acquisition de parcelles par une famille qui les exploitait depuis 1964, y avait réalisé des travaux et acquittait régulièrement l’impôt local dû par le propriétaire officiellement enregistré.
La prescription acquisitive repose sur une possession prolongée
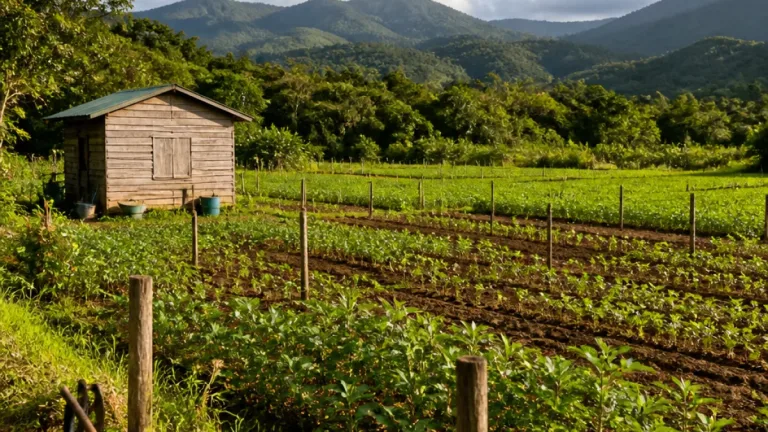
Cette affaire illustre le mécanisme de l’usucapion, également appelé prescription acquisitive. Celui-ci peut permettre à une personne de devenir propriétaire après avoir possédé un bien pendant une longue période. La possession doit s’inscrire dans la durée et s’accompagner d’éléments matériels, comme l’exploitation des parcelles ou la réalisation de travaux.
Dans le dossier examiné par les juges, le paiement de la taxe foncière constituait donc un élément parmi d’autres. La famille concernée ne figurait pas comme propriétaire au cadastre, mais elle occupait et exploitait les terrains depuis plusieurs décennies. La Cour de cassation a confirmé l’acquisition des parcelles dans ce contexte.
« La taxe foncière est établie annuellement sur les propriétés bâties sises en France à l’exception de celles qui en sont expressément exonérées par les dispositions du présent code. »
Ce que prévoient les articles du Code général des impôts
L’article 1380 du Code général des impôts fixe le principe de la taxe foncière sur les propriétés bâties. L’article 1381 vise également certaines catégories de terrains non cultivés utilisés à des fins commerciales ou industrielles, notamment les chantiers, les lieux de dépôt de marchandises et les emplacements de même nature.
| Élément | Information rapportée |
|---|---|
| Décision | Cour de cassation, 2014 |
| Occupation des parcelles | Depuis 1964 |
| Éléments retenus | Exploitation, travaux et paiement de la taxe foncière |
Un impôt qui ne remplace pas un titre de propriété
En pratique, l’administration fiscale désigne un redevable pour établir la taxe. Le règlement de cette imposition ne constitue donc pas automatiquement une preuve de propriété. Dans l’affaire de 2014, il a été examiné avec la durée de l’occupation, l’exploitation effective des terrains et les travaux réalisés.
- Payer la taxe foncière ne suffit pas, en principe, à devenir propriétaire.
- La prescription acquisitive s’appuie sur une possession prolongée et des faits matériels.
- La situation cadastrale et le règlement de l’impôt ne remplacent pas l’analyse de l’ensemble des circonstances.