Le Girardin industriel fait partie des dispositifs de défiscalisation consacrés au financement de l’activité économique outre-mer. Il concerne notamment la Martinique, la Guadeloupe, la Guyane, ainsi que Saint-Martin et Saint-Barthélemy. Le principe consiste à participer au financement d’équipements neufs destinés à une entreprise implantée dans l’un de ces territoires.
Un financement destiné au matériel professionnel
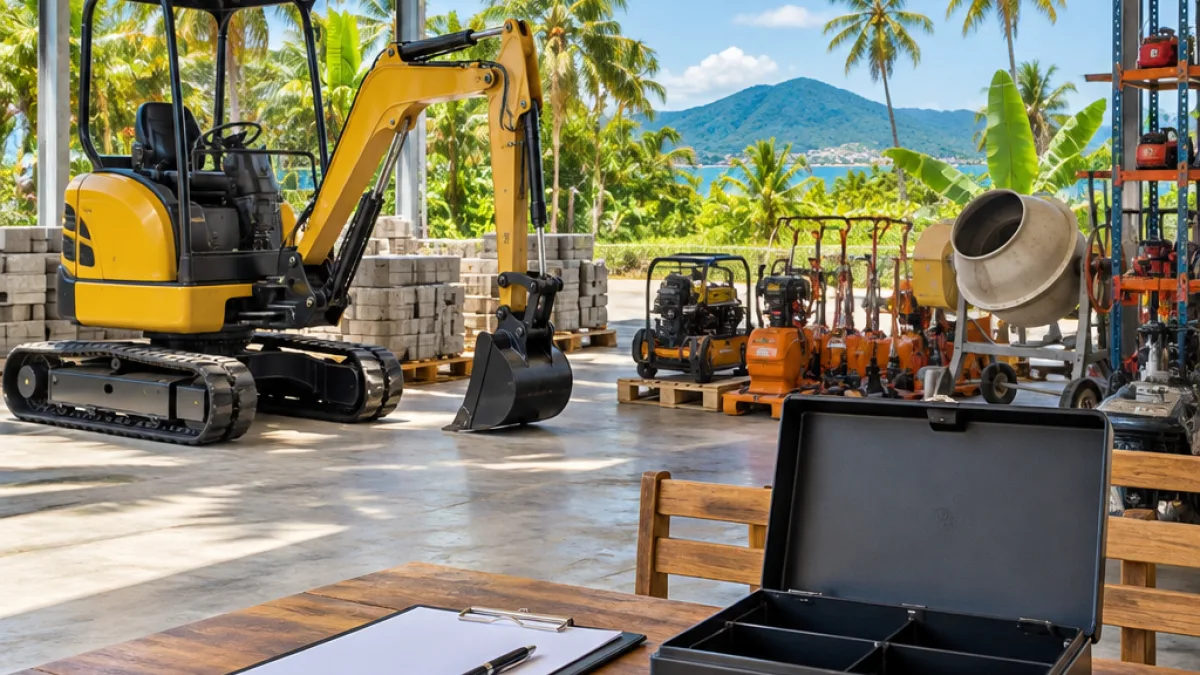
L’opération porte sur des biens utilisés par l’entreprise ultramarine : engins, équipements ou encore véhicules professionnels. Une société de portage acquiert le matériel, puis le met à disposition de l’exploitant local dans le cadre d’une location. À l’issue de l’opération, l’équipement est cédé à l’entreprise qui l’utilise.
| Élément | Fonctionnement présenté |
|---|---|
| Objet financé | Matériel industriel neuf |
| Intervenant | Société de portage |
| Entreprise bénéficiaire | Exploitant ultramarin |
| Avantage fiscal | Réduction d’impôt l’année suivant la souscription |
Une réduction d’impôt ponctuelle
Pour l’investisseur, l’avantage fiscal intervient l’année qui suit la souscription. Le mécanisme est présenté comme un dispositif « one-shot » : une participation unique ouvre droit à une réduction d’impôt unique, et non à un avantage reconduit chaque année.
- Le financement vise des équipements neufs exploités outre-mer.
- La réduction d’impôt intervient après la souscription.
- Le capital versé n’est pas récupéré par l’investisseur.
- Aucun rendement financier n’est prévu pendant l’opération.
Un investissement à fonds perdus
La particularité du Girardin industriel tient à l’absence de restitution du capital investi. La participation est réalisée à fonds perdus : l’investisseur ne récupère pas sa mise et ne perçoit pas de revenus financiers pendant la période de détention. Le bénéfice recherché repose exclusivement sur l’économie d’impôt attachée à l’opération.
Le montage comporte par ailleurs des règles spécifiques, avec une distinction entre les opérations réalisées de plein droit et celles soumises à un agrément fiscal. Ces deux régimes sont présentés comme les principaux cadres du dispositif, sans modifier le principe économique de l’opération : financer un équipement productif destiné à une entreprise ultramarine en contrepartie d’un avantage fiscal ponctuel.
La réduction d’impôt dépend donc du respect des conditions propres au montage et à l’utilisation du matériel. Le dispositif ne constitue ni un placement garantissant la récupération du capital, ni un investissement générant un rendement périodique. Son risque principal, tel qu’il est exposé, tient à la perte de la somme engagée si l’opération n’aboutit pas dans les conditions prévues.