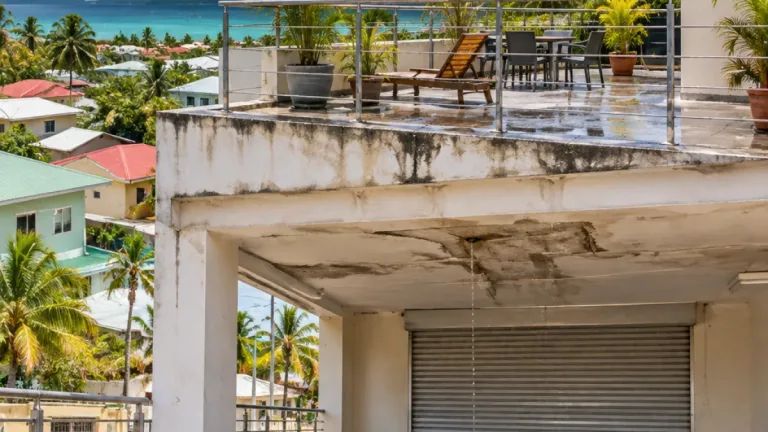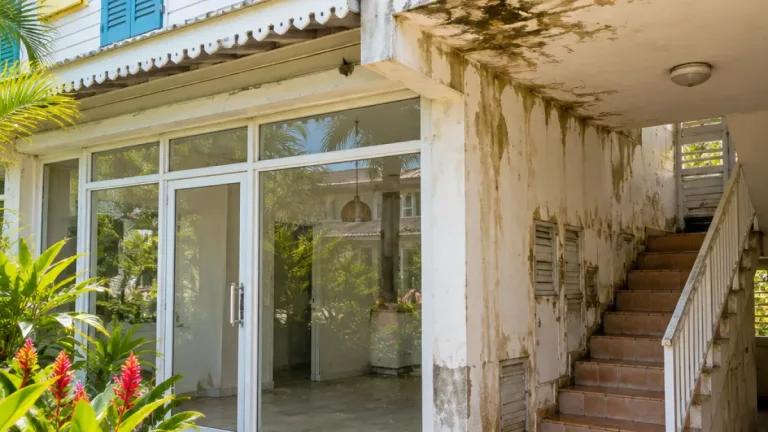
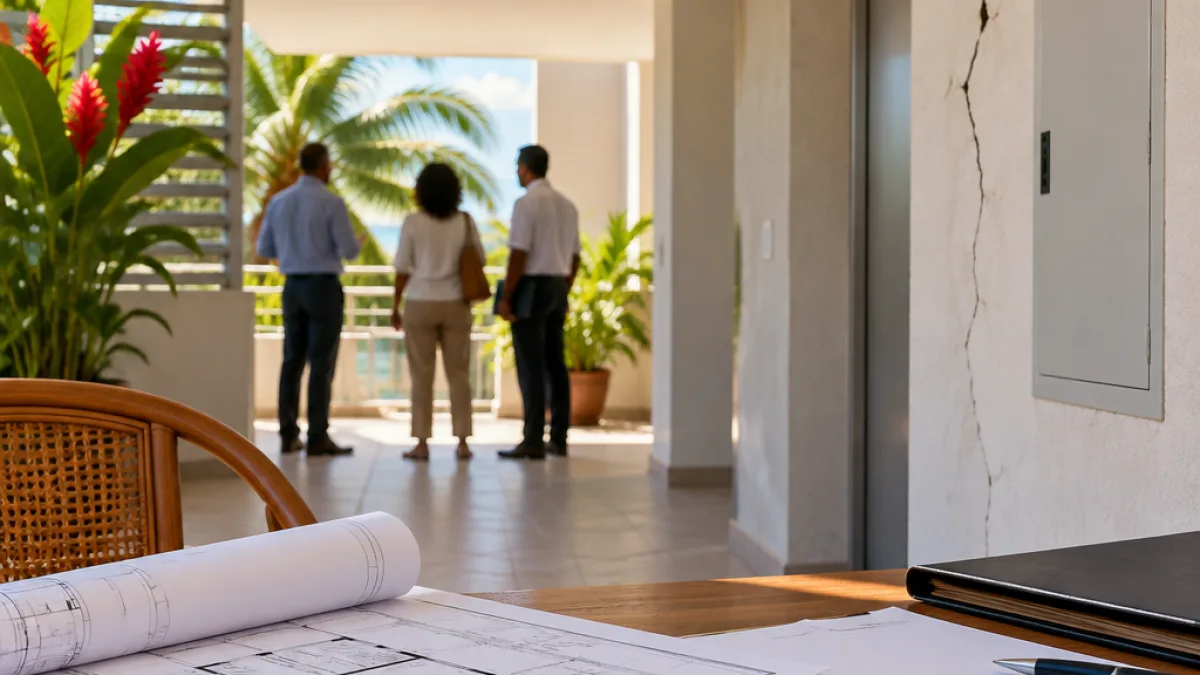
Une fissure dans un appartement, une infiltration dans un couloir ou un dommage affectant la structure d’un immeuble peuvent relever de l’assurance dommages-ouvrage. En copropriété, la première difficulté consiste à déterminer qui doit effectuer la déclaration et au nom de quelle personne ou entité. Le syndic, le copropriétaire et le vendeur n’interviennent pas nécessairement dans les mêmes conditions.
Identifier l’ouvrage et la garantie concernée
L’assurance dommages-ouvrage a pour fonction de financer certains travaux de réparation avant que les responsabilités des différents intervenants soient définitivement établies. L’article L. 242-1 du code des assurances vise la garantie souscrite par la personne qui fait réaliser les travaux, pour son compte ou pour celui des propriétaires successifs.
Cette assurance ne doit pas être confondue avec la garantie de responsabilité décennale des constructeurs, prévue par l’article L. 241-1 du code des assurances. Avant toute démarche, il faut donc retrouver la police correspondant à l’opération à l’origine du désordre. Dans un immeuble, plusieurs contrats peuvent coexister, notamment lorsque des travaux ont été réalisés après la construction initiale.
Parties communes et parties privatives
Lorsque les dommages concernent les parties communes, le syndicat des copropriétaires est l’entité appelée à agir pour l’immeuble. Le syndic intervient alors dans le cadre de son mandat pour représenter le syndicat et réunir les éléments nécessaires à la déclaration.
Un désordre limité à un lot privatif peut, à l’inverse, nécessiter une démarche du copropriétaire concerné. L’information du syndic demeure utile lorsque l’origine du problème ou ses conséquences peuvent intéresser l’ensemble de la copropriété. La situation devient plus complexe lorsque le même événement touche à la fois un appartement et une partie commune.
- Parties communes : le syndicat des copropriétaires est concerné par la déclaration au titre de l’immeuble ;
- Parties privatives : le propriétaire du lot doit vérifier les garanties mobilisables et les démarches prévues ;
- Zones ou dommages mixtes : les responsabilités et les déclarations doivent être examinées séparément selon les éléments atteints.
Un dossier à documenter
La déclaration doit permettre d’identifier précisément la construction ou le chantier concerné, la date de réception des travaux, la nature des désordres et les personnes bénéficiaires de l’assurance. Le dossier peut également nécessiter le règlement de copropriété, les actes de vente, la police d’assurance et des éléments techniques décrivant les dégâts.
Kohen Avocats rappelle que la réponse dépend notamment de la nature des éléments endommagés, de l’identité des bénéficiaires, de la réception des travaux et du contenu du contrat. Une proposition d’indemnisation doit ensuite être examinée au regard des dommages effectivement constatés et des réparations nécessaires.